외식업 원가 관리
메뉴 원가가 달라지는 이유와 양념·곁들임 계산법
발행
고기나 쌀의 매입 가격과 제공량이 같아도 양념 사용량과 곁들임 구성에 따라 한 상의 식재료비가 달라집니다. 양념은 완성량 기준으로 단가를 구하고 곁들임은 추가 제공분까지 반영하면 원가 차이가 어디서 생겼는지 짚을 수 있습니다. 여기서 메뉴 원가는 한 상에 들어가는 식재료비를 뜻합니다. 포장비와 인건비는 별도 비용이므로 이 계산만으로 매장 순이익을 판단하지 않습니다.
구매 단위와 제공 단위의 통일
계산의 출발점은 단위입니다. 완제품 양념을 병으로 구매해 작은 접시에 나눠 담는 매장에서는 병값을 그대로 적는 대신 실제 내용물의 무게로 나눈 단가에 접시당 담는 무게를 곱해 제공 원가를 계산합니다. 무게 단위인 g과 부피 단위인 mL는 그대로 같은 값으로 바꾸지 않으며 무게로 관리할 때는 저울에서 빈 용기의 무게를 뺍니다. 구매 금액 ÷ 사용 가능한 내용량 × 제공량이 기본식입니다. 구매량과 제공량의 단위를 맞춘 뒤 계산합니다. 매입 명세서의 포장 규격과 단가를 원가표에 옮기고 조리에 투입하는 식용유도 배분할 양을 기록하며 매입 단가가 달라지면 해당 재료를 쓰는 메뉴의 원가표를 함께 갱신합니다.
완성 양념 무게를 기준으로 한 배합 원가
분모는 완성량입니다. 직접 만드는 양념은 배합에 투입한 각 재료의 원가를 모두 더한 뒤 조리를 마치고 실제로 덜어 쓸 상태가 된 양념의 무게로 나눠 단위 무게당 원가를 구합니다. 졸이는 동안 물이 증발하면 투입 무게와 완성 무게가 달라지므로 가열 전 무게를 그대로 분모에 쓰지 않습니다. 계량할 때는 용기 무게를 빼고 양념의 온도와 상태도 같은 조건으로 맞춥니다. 체에 걸러 버리는 찌꺼기나 조리 용기에 붙어 사용할 수 없는 양을 완성량에서 제외했다면 그 손실은 이미 단가에 반영된 상태이므로 같은 손실률을 추가로 적용하지 않습니다. 이렇게 구한 단가에 한 상에 담는 양념 무게를 곱하면 제공분의 원가가 됩니다.
레시피 제공량과 실제 배식량의 차이
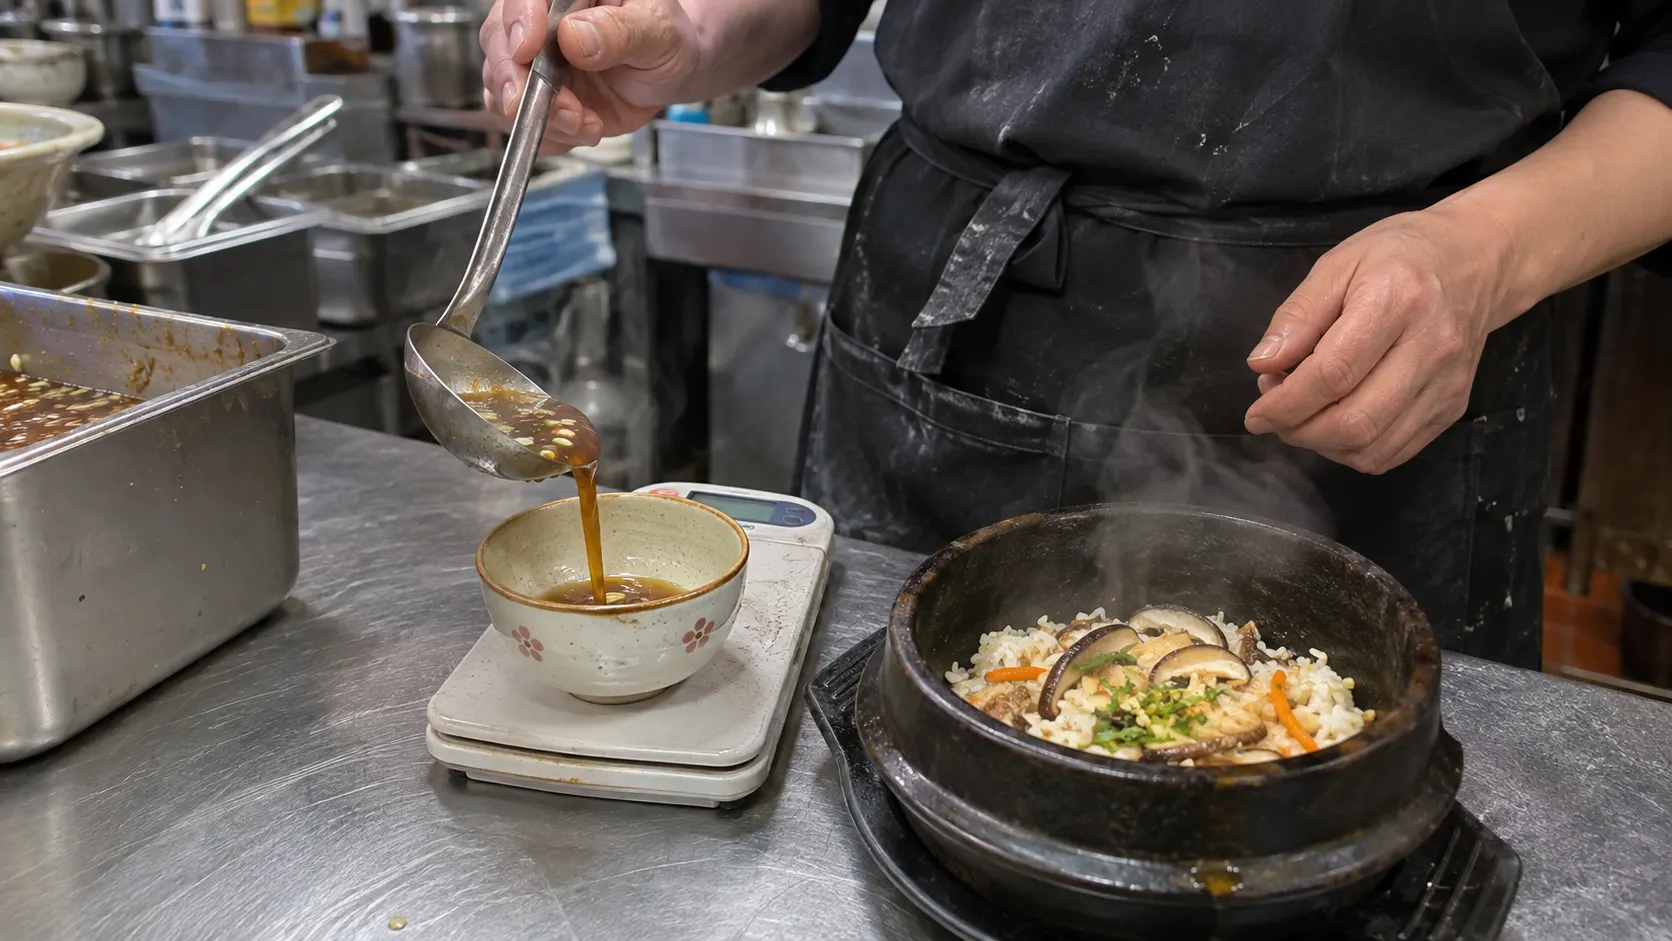
한 국자도 일정하지 않습니다. 같은 양념을 쓰더라도 바쁜 배식 중에 국자를 가득 채우거나 그릇 가장자리에 한 번 더 두르면 원가표에 적힌 제공량과 실제 사용량이 달라지므로 평소 방식으로 덜어낸 무게를 반복해서 잽니다. 펌프도 계량 대상입니다. 눌리는 깊이나 양념 상태에 따라 토출량이 달라질 수 있어 실제 사용하는 방식으로 배출량을 재고 레시피에 적힌 기준량과 대조합니다. 배식 기준에는 정해진 양을 담는 도구와 사용법도 적습니다. 접시에 담아 제공한 뒤 남아서 버린 양도 처음 제공한 원가에 포함하며 조리통 안에서 남아 폐기한 양념은 배식량에 섞지 않고 별도 손실로 기록합니다.
곁들임의 기본 제공분과 추가 제공분
곁들임도 별도 원가입니다. 반찬을 직접 만들면 양념과 같은 방식으로 완성량의 단가를 구하고 완제품을 쓰면 제공하는 상태의 내용량을 기준으로 계산한 뒤 기본 상차림에 담는 무게와 추가로 나간 무게를 나눠 기록합니다. 국물이나 절임액을 버리고 건더기만 내는 반찬은 포장에 적힌 총무게 대신 물기를 뺀 사용 가능 무게가 분모가 됩니다. 같은 반찬을 같은 양으로 제공하는 상차림이라면 기본 제공 원가에 추가 제공 총원가를 해당 상차림 판매 수로 나눈 값을 더해 평균 비용을 계산합니다. 추가 제공량과 판매 수는 같은 집계 범위의 기록을 써야 합니다. 공용 반찬은 테이블 전체 제공 원가를 실제 이용 인원에 배분하는 등 기준을 정해 같은 비용을 각 메뉴에 전액 더하지 않습니다.
한 상의 표준 원가와 재고 사용액의 대조
합계에는 경계가 필요합니다. 메뉴별 레시피에 적힌 모든 구성품의 원가를 합산할 때는 반찬의 배합 원가에 이미 들어간 양념이나 완제품 소스에 포함된 재료를 별도 항목으로 다시 더하지 않도록 계산 범위를 구분합니다. 재고 사용액은 같은 평가 기준으로 계산한 시작 재고 금액에 입고 금액을 더하고 반품 금액과 마감 재고 금액을 뺀 값입니다. 만들어 둔 양념과 조리된 반찬도 같은 원가 기준으로 마감 재고에 포함합니다. 메뉴별 표준 원가에 실제 판매 수를 곱한 합계와 재고 사용액의 차이를 별도로 기록한 폐기나 직원 식사 내역과 대조합니다. 다른 메뉴에도 쓰는 재료의 전체 사용액을 특정 메뉴 판매 수로 나누지 않으며 기록으로 설명되지 않는 차액을 과다 배식으로 단정하지 않습니다.
핵심 요약
- 구매 포장에 적힌 양보다 실제 배식에 사용할 수 있는 양이 양념 단가 계산의 기준입니다.
- 레시피가 같더라도 덜어 담는 양이 달라지면 한 상에 투입되는 비용도 바뀝니다.
- 곁들임 비용에는 추가 제공분을 배분하고 공용 반찬은 테이블 비용이 중복되지 않게 계산합니다.
- 표준 원가와 재고 사용액의 차이를 해석하려면 남은 조리품과 별도 사용 내역도 기록에 포함합니다.
자주 묻는 질문
양념을 조금씩 쓰는데도 따로 계산해야 하나요?
적은 양도 메뉴를 제공할 때마다 사용하면 식재료비에 포함됩니다. 구매 금액을 사용 가능한 내용량으로 나눈 뒤 실제 제공량을 곱하면 됩니다. 소액이라는 이유로 빼기보다 원가표에 항목을 두고 사용량을 기록합니다.
졸이는 양념은 끓이기 전 무게로 계산하나요?
배식에 사용하는 상태의 완성 무게로 계산합니다. 투입 재료의 원가 합계는 그대로 두고 조리 후 사용 가능한 양을 분모로 삼는 방식입니다. 완성량에서 이미 제외한 손실을 다시 비용에 덧붙이지 않습니다.
반찬 추가 제공 비용은 모든 메뉴에 똑같이 더하나요?
기본 반찬 구성과 제공 조건이 같은 상차림끼리 묶어 배분합니다. 구성이 다른 메뉴까지 한꺼번에 나누면 특정 메뉴의 비용이 실제보다 높거나 낮게 잡힐 수 있습니다. 추가 제공 비용을 배분할 때는 집계 범위와 해당 판매 수의 범위를 맞추는 기준이 필요합니다.
식재료 원가율이 낮으면 매장에 남는 돈도 많은가요?
그 비율만으로는 판단하지 않습니다. 인건비와 임대료가 별도로 들며 판매 방식에 따라 포장비나 수수료도 발생합니다. 식재료비 계산은 메뉴별 투입 비용을 파악하는 자료이고 매장 손익은 나머지 비용까지 반영해 계산합니다.
— 주식회사 우리이길 · naver.me